Key Takeaways
เขตปลอดอากร คือ พื้นที่ที่ได้รับสิทธิพิเศษทางศุลกากรในการยกเว้นอากรขาเข้า ภาษีมูลค่าเพิ่ม และภาษีสรรพสามิตอย่างเด็ดขาดสำหรับการผลิตเพื่อส่งออกไปต่างประเทศ ในขณะที่คลังสินค้าทัณฑ์บน คือ พื้นที่สำหรับชะลอหรือเลื่อนการชำระภาษีออกไปจนกว่าจะมีการนำสินค้าออกไปจำหน่ายในประเทศ การเลือกใช้พื้นที่ทั้งสองรูปแบบอย่างถูกต้องจะช่วยให้ธุรกิจนำเข้าและส่งออกสามารถบริหารกระแสเงินสดได้อย่างมีประสิทธิภาพ ลดต้นทุนที่จมไปกับภาษีล่วงหน้า และเพิ่มขีดความสามารถในการแข่งขันในระดับสากลได้อย่างยั่งยืน
Table of Contents
- เขตปลอดอากรคืออะไร และมีสิทธิประโยชน์อย่างไร ?
- คลังสินค้าทัณฑ์บนคืออะไร และมีบทบาทอย่างไรต่อธุรกิจ ?
- เขตปลอดอากรกับคลังสินค้าทัณฑ์บนต่างกันอย่างไร ?
- ธุรกิจนำเข้าส่งออกแบบไหนควรใช้คลังสินค้า Free Zone หรือคลังสินค้าทัณฑ์บน ?
- ปลดล็อกข้อจำกัดทางภาษี ด้วยโซลูชันโลจิสติกส์ครบวงจรจาก SCGJWD
- คำถามที่พบบ่อยเกี่ยวกับเขตปลอดอากรและคลังสินค้าทัณฑ์บน (FAQs)
การดำเนินธุรกิจนำเข้าและส่งออกระหว่างประเทศ ความท้าทายของผู้ประกอบการมักหนีไม่พ้นเรื่องสภาพคล่องทางการเงิน (Cash Flow) และต้นทุนทางภาษีที่แฝงอยู่ในทุกกระบวนการ การต้องจ่ายอากรขาเข้าทันทีที่สินค้ามาถึงท่าเรือ ทั้งที่ยังไม่ได้เริ่มกระบวนการผลิตหรือยังไม่สามารถระบายสินค้าออกสู่ตลาดได้ เป็นการนำเงินทุนไปจมไว้กับระบบศุลกากรโดยไม่จำเป็น ปัญหานี้สร้างข้อจำกัดในการขยายธุรกิจและการบริหารงบประมาณอย่างมาก โซลูชันสำคัญที่จะเข้ามาปลดล็อกปัญหานี้และช่วยบริหารจัดการต้นทุนได้อย่างมีประสิทธิภาพสูงสุด คือการทำความเข้าใจและเลือกใช้พื้นที่สิทธิประโยชน์ทางภาษีอย่างเขตปลอดอากร (Free Zone) และคลังสินค้าทัณฑ์บน (Bonded Warehouse) ให้เหมาะสมกับยุทธศาสตร์ขององค์กร
เขตปลอดอากรคืออะไร และมีสิทธิประโยชน์อย่างไร ?
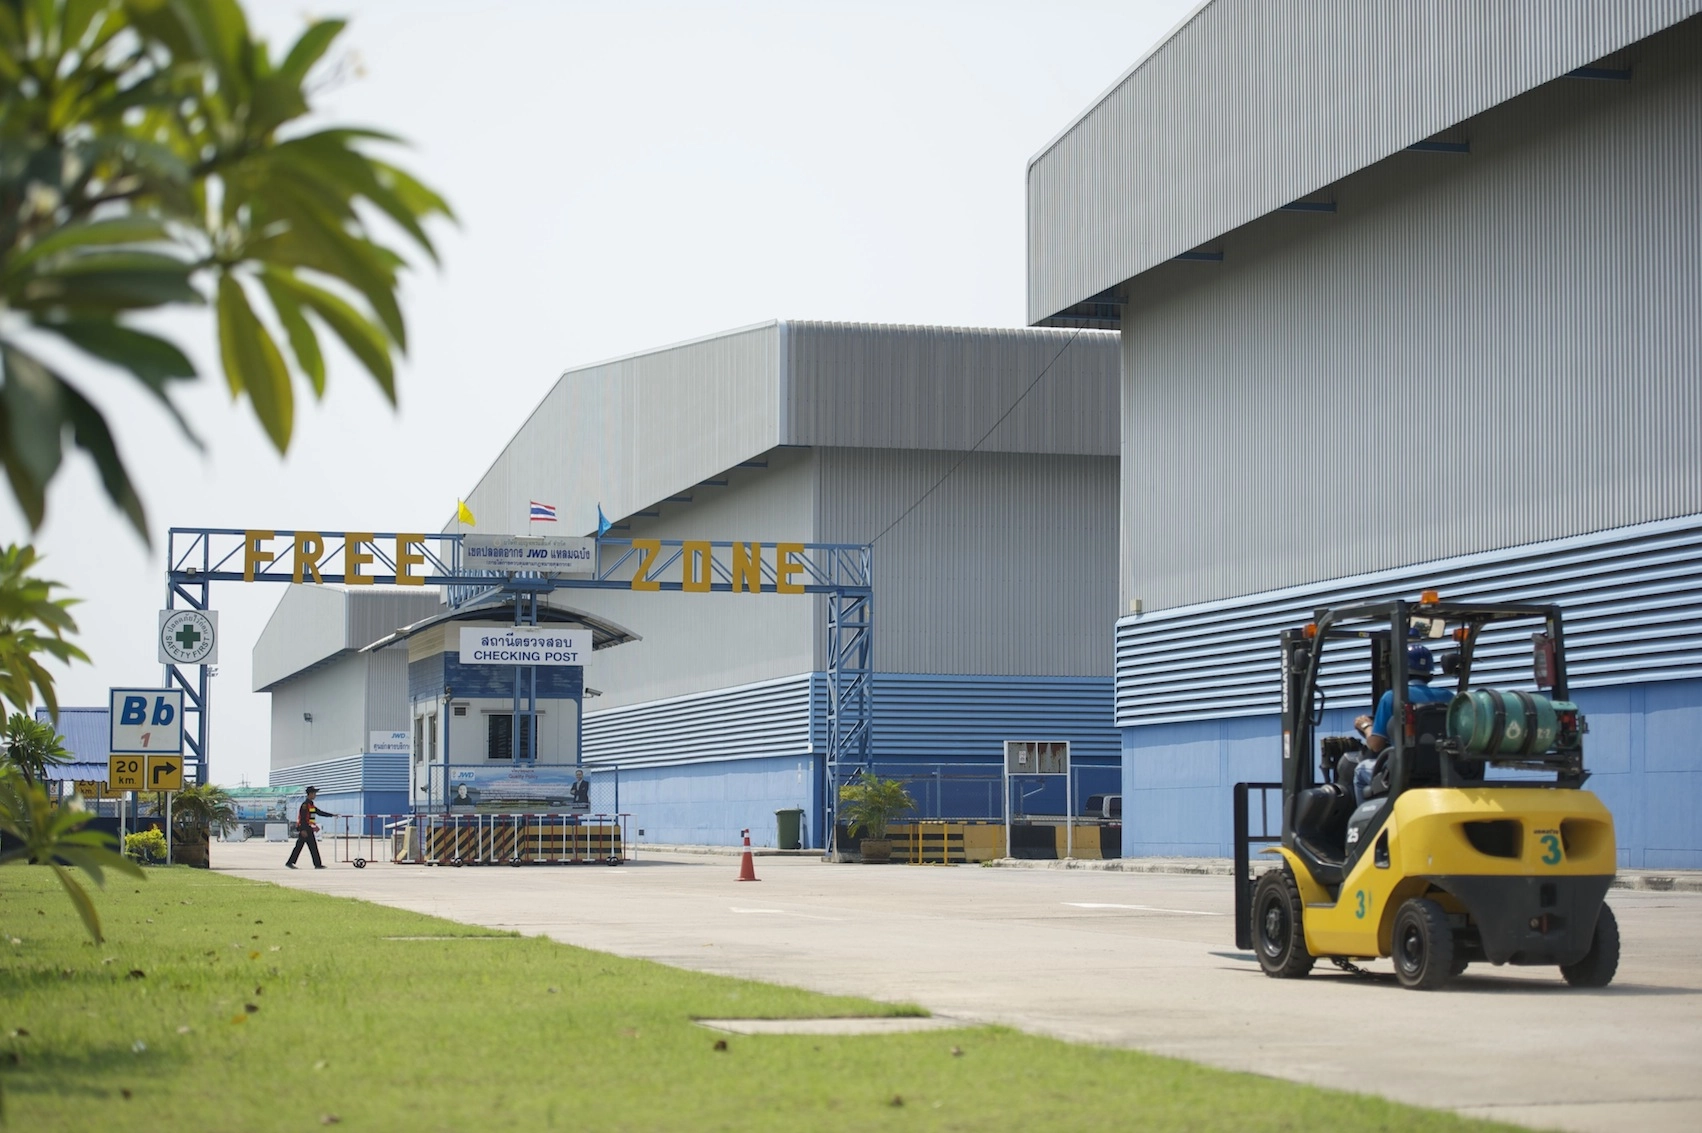
เขตปลอดอากร หรือ Free Zone คือ พื้นที่ที่เปรียบเสมือนดินแดนที่อยู่นอกราชอาณาจักรในมุมมองของกฎหมายศุลกากร กล่าวคือ เมื่อมีการนำเข้าสินค้า วัตถุดิบ หรือเครื่องจักรเข้ามาในพื้นที่นี้ จะยังไม่ถือว่าเป็นการนำเข้าประเทศอย่างสมบูรณ์แบบ จึงไม่ต้องเสียภาษีอากรหรือภาษีมูลค่าเพิ่มในทันที
พื้นที่นี้ถูกกำหนดขึ้นมาโดยเฉพาะเพื่อรองรับการประกอบอุตสาหกรรม พาณิชยกรรม และกิจการอื่นที่ช่วยขับเคลื่อนเศรษฐกิจ ผู้ประกอบการสามารถนำสินค้าเข้ามาพักไว้เพื่อทำกิจกรรมต่าง ๆ ที่สร้างมูลค่าเพิ่ม ก่อนส่งออกได้อย่างอิสระ โดยกิจกรรมหลักที่สามารถทำได้ เช่น
- การผลิตและการประกอบ : นำเข้าชิ้นส่วนจากหลายประเทศมาประกอบเป็นสินค้าสำเร็จรูปภายในพื้นที่
- การบริหารจัดการสินค้า : การผสม คัดแยกเกรด บรรจุหีบห่อใหม่ หรือการเปลี่ยนป้ายติดฉลากสินค้า
- การดำเนินการเชิงพาณิชย์ : การจัดแสดงสินค้าเพื่อรอจำหน่าย หรือการใช้พื้นที่เป็นศูนย์กระจายสินค้า
นอกจากนี้ การจัดตั้งและบริหารจัดการเขตปลอดอากรยังเชื่อมโยงกับยุทธศาสตร์ระดับชาติภายใต้แนวคิด Free Trade Zone Thailand ที่มุ่งเน้นการให้สิทธิประโยชน์ทางภาษีขั้นสูงสุด เพื่อดึงดูดเม็ดเงินลงทุนจากต่างชาติ (FDI) กระตุ้นให้เกิดการสร้างฐานการผลิตขนาดใหญ่ และผลักดันศักยภาพของประเทศไทยให้ก้าวขึ้นเป็นศูนย์กลางโลจิสติกส์ (Logistics Hub) ระดับภูมิภาคอาเซียนอย่างเต็มรูปแบบ
ข้อดีและสิทธิประโยชน์ของเขตปลอดอากร
- ยกเว้นภาษีอากรครบวงจร สำหรับของที่นำเข้ามาเพื่อใช้งานในเขตปลอดอากร ไม่ว่าจะเป็นเครื่องจักร อุปกรณ์ หรือวัตถุดิบ
- ยกเว้นอากรขาออกสำหรับของที่ปล่อยออกจากเขตปลอดอากรเพื่อส่งออกไปนอกราชอาณาจักร ลดต้นทุนส่วนสูญเสียจากการผลิต เศษซากหรือของเสียที่เกิดจากการผลิตในเขตปลอดอากร หากนำไปทำลายตามระเบียบจะไม่ต้องเสียภาษี หรือหากนำเข้ามาจำหน่ายในประเทศจะคิดภาษีตามสภาพเศษซาก ช่วยลดต้นทุนได้อย่างมีนัยสำคัญ
- สิทธิประโยชน์สำหรับสินค้าในประเทศ การนำสินค้าจากในประเทศเข้าไปในเขตปลอดอากร จะได้รับสิทธิประโยชน์ทางภาษีเสมือนการส่งออก เช่น ได้รับสิทธิเสียภาษีมูลค่าเพิ่มในอัตรา 0%
ตัวอย่างการใช้งาน (Use Case) ในภาคธุรกิจ
ศูนย์กระจายสินค้าระดับภูมิภาค (Regional Distribution Hub)
แบรนด์สินค้านำเข้าลอตใหญ่จากยุโรปมาเก็บพักไว้ในเขตปลอดอากรในไทย จากนั้นแบ่งสินค้า 70% ส่งออกไปจำหน่ายในประเทศเพื่อนบ้าน โดยไม่ต้องเสียภาษีศุลกากรไทย และนำอีก 30% กระจายขายในประเทศไทย ซึ่งจะเสียภาษีเฉพาะส่วน 30% ในวันที่นำของออกจากเขตปลอดอากร
ธุรกิจผลิตเพื่อส่งออก (Manufacturing for Export)
โรงงานนำเข้าชิ้นส่วนอิเล็กทรอนิกส์จากหลายประเทศเข้ามาประกอบเป็นสินค้าสำเร็จรูปในเขตปลอดอากร แล้วส่งออกไปยังประเทศที่สามทั้งหมด ธุรกิจไม่ต้องสำรองเงินจ่ายค่าภาษีนำเข้าและ VAT สำหรับชิ้นส่วนเหล่านั้นแม้แต่บาทเดียว
คลังสินค้าทัณฑ์บนคืออะไร และมีบทบาทอย่างไรต่อธุรกิจ ?
สำหรับคลังสินค้าทัณฑ์บน คือ พื้นที่ที่อธิบดีกรมศุลกากรอนุมัติให้จัดตั้งขึ้นเพื่อเก็บรักษา ผลิต ผสม ประกอบ บรรจุ หรือดำเนินการอื่นใดกับของที่นำเข้า โดยได้รับการงดเว้นหรือชะลอการเก็บอากรขาเข้าและขาออกชั่วคราว
พื้นที่นี้มีการควบคุมอย่างเข้มงวดจากกรมศุลกากร มีหลากหลายประเภท เช่น คลังสินค้าทัณฑ์บนทั่วไป คลังสินค้าทัณฑ์บนประเภทโรงผลิตสินค้า หรือคลังสินค้าทัณฑ์บนสำหรับอู่ซ่อมเรือ
ข้อดีและสิทธิประโยชน์ของคลังสินค้าทัณฑ์บน
- ชะลอการชำระภาษี (Tax Suspension) สามารถนำเข้าสินค้ามาจัดเก็บไว้ได้โดยยังไม่ต้องจ่ายอากรขาเข้าและ VAT ทันที ช่วยรักษาสภาพคล่องทางการเงินของบริษัท
- แบ่งจ่ายภาษีตามจริง ผู้ประกอบการสามารถทยอยนำสินค้าออกจากคลังเพื่อจำหน่ายในประเทศ และเสียภาษีเฉพาะลอตที่นำออกไปเท่านั้น
- ลดความเสี่ยงด้านต้นทุนจม หากตัดสินใจส่งออกสินค้านั้นกลับไปต่างประเทศ (Re-export) ก็ไม่ต้องเสียอากรขาเข้า
ตัวอย่างการใช้งาน (Use Case) ในภาคธุรกิจ
ธุรกิจนำเข้าเพื่อจัดจำหน่ายในประเทศ (Trading & Distribution)
ผู้นำเข้ารถยนต์ หรือเครื่องจักร นำสินค้ามาพักไว้ในคลังสินค้าทัณฑ์บนเพื่อรอดูทิศทางตลาด เมื่อมีคำสั่งซื้อจากลูกค้า จึงค่อยทำใบขนสินค้าขาออก ชำระภาษี และนำส่งให้ลูกค้า ทำให้ไม่ต้องนำเงินก้อนไปจมกับภาษีล่วงหน้า
ธุรกิจบริหารวัตถุดิบ (Raw Material Management)
โรงงานนำเข้าวัตถุดิบจำนวนมากในช่วงที่ราคาตลาดโลกถูก นำมาเก็บในคลังสินค้าทัณฑ์บน และทยอยเบิกวัตถุดิบออกไปผลิตตามแผนงาน โดยจ่ายภาษีเฉพาะส่วนที่เบิกออกไปใช้จริง
เขตปลอดอากรกับคลังสินค้าทัณฑ์บนต่างกันอย่างไร ?
เพื่อความชัดเจนในการวางกลยุทธ์ด้านโลจิสติกส์ ตารางด้านล่างนี้สรุปความแตกต่างในประเด็นสำคัญของพื้นที่สิทธิประโยชน์ทั้งสองประเภท
หัวข้อ | เขตปลอดอากร (Free Zone) | คลังสินค้าทัณฑ์บน (Bonded Warehouse) |
สถานะทางภาษี | ยกเว้นภาษีอากรและ VAT สำหรับสินค้าที่ส่งออกนอกประเทศ | งดเว้น/ชะลอการชำระภาษีชั่วคราว จนกว่าจะนำสินค้าออกจากคลังเพื่อจำหน่าย |
ข้อจำกัดด้านเวลา | มีระยะเวลาจัดเก็บ 2 ปีนับจากวันที่นำเข้า | มักมีข้อกำหนดระยะเวลาจัดเก็บชัดเจน เช่น 1 ปี หรือ 2 ปี หากเกินกำหนดต้องชำระภาษี |
ขอบเขตการทำกิจกรรม | ครอบคลุมกิจกรรมทางพาณิชย์กว้างขวาง รวมถึงได้สิทธิประโยชน์ Zero VAT เมื่อนำของในประเทศเข้าพื้นที่ | เน้นการจัดเก็บและชะลอภาษีตามประเภทของคลังสินค้าทัณฑ์บนที่ได้รับอนุมัติเฉพาะด้าน เช่น การจัดเก็บ การแสดง/ขาย หรือการผลิต/ประกอบ |
ธุรกิจนำเข้าส่งออกแบบไหนควรใช้คลังสินค้า Free Zone หรือคลังสินค้าทัณฑ์บน ?
การตัดสินใจเลือกระหว่างเขตปลอดอากรหรือคลังสินค้าทัณฑ์บน ขึ้นอยู่กับโครงสร้างทางธุรกิจและเป้าหมายในการระบายสินค้าเป็นหลัก เช่น
- คลังสินค้าทัณฑ์บน : เหมาะกับธุรกิจนำเข้าที่เน้นตลาดในประเทศเป็นหลัก แต่ต้องการสต็อกสินค้าไว้เพื่อรอดูทิศทางตลาด หรือต้องการทยอยจ่ายภาษีเมื่อนำสินค้าออกไปขายทีละลอต ช่วยให้มีกระแสเงินสดหมุนเวียนในบริษัทมากขึ้น
- เขตปลอดอากร (Free Zone) : เหมาะกับธุรกิจที่มีฐานการผลิตเพื่อการส่งออกเป็นหลัก ธุรกิจที่ต้องนำเข้าวัตถุดิบจากต่างประเทศมาแปรรูปแล้วส่งออกทั้งหมด หรือศูนย์กระจายสินค้าระดับภูมิภาค (Regional Hub) ที่ใช้ประเทศไทยเป็นจุดพักและกระจายสินค้าไปยังประเทศที่สามโดยสามารถใช้สิทธิประโยชน์ทางภาษีอากรตามหลักเกณฑ์ของเขตปลอดอากร
ปลดล็อกข้อจำกัดทางภาษี ด้วยโซลูชันโลจิสติกส์ครบวงจรจาก SCGJWD
การบริหารจัดการสินค้านำเข้าและส่งออกให้คุ้มค่าที่สุด จำเป็นต้องอาศัยทั้งพื้นที่จัดเก็บที่ได้รับสิทธิประโยชน์ทางภาษีอย่างถูกต้อง และผู้เชี่ยวชาญที่เข้าใจระเบียบศุลกากรอย่างถ่องแท้ SCGJWD ให้บริการคลังสินค้าให้เช่าที่ครอบคลุมทั้งเขตปลอดอากร (Free Zone) และคลังสินค้าทั่วไป ซึ่งตั้งอยู่ในจุดยุทธศาสตร์สำคัญที่เชื่อมต่อเส้นทางคมนาคมหลัก พร้อมด้วยบริการตัวแทนออกของ (Customs Clearance) มืออาชีพที่ดูแลพิธีการศุลกากรอย่างครบวงจร ช่วยลดความผิดพลาดด้านเอกสาร ลดระยะเวลาดำเนินการ และดึงศักยภาพทางภาษีมาช่วยเพิ่มสภาพคล่องให้ธุรกิจคุณอย่างสูงสุด สนใจยกระดับประสิทธิภาพโลจิสติกส์ของคุณ ปรึกษาทีมงานผู้เชี่ยวชาญจาก SCGJWD ได้ทันที
ข้อมูลอ้างอิง
- สิทธิประโยชน์ทางภาษีอากรด้านเขตปลอดอากร. สืบค้นเมื่อวันที่ 18 กันยายน 2569 จากhttps://www.customs.go.th/cont_strc_simple.php?ini_content=tax_incentive_160929_03&ini_menu=menu_tax_incentive&lang=th&left_menu=menu_tax_incentive_160928_04
- คลังสินค้าทัณฑ์บน. สืบค้นเมื่อวันที่ 18 กันยายน 2569 จากhttps://www.customs.go.th/cont_strc_simple.php?ini_content=tax_incentive_160928_02_160928_01&ini_menu=menu_tax_incentive&lang=th&left_menu=menu_tax_incentive_160928_03
- มาตรา 151 สิทธิประโยชน์ทางภาษีอากรของเขตปลอดอากร. สืบค้นเมื่อวันที่ 18 กันยายน 2569 จาก https://www.customs.go.th/cont_strc_simple_with_date.php?left_menu=menu_customs_act_chapter_6&ini_menu=menu_Interest_and_law_customs_act&lang=th&top_menu=menu_homepage¤t_id=14232a32414b505f4d464a4e464b46